昨日、二組のご相談を受けました。
うち一組は住宅ローンのご相談で、
“個人信用情報”についてのお話しが出ました。
銀行が住宅ローンの審査をする際、
借りる人個人や対象となる不動産の審査を行います。
その資料の一つが個人信用情報。
住所、氏名、性別、生年月日、勤務先のほか、
過去の金融取引の状況が記録されています。
そこには、いつ、どのような目的でいくらの借り入れを行い、
どのように返済したかも記録されています。
返済し忘れて延滞したり債務整理や破産していたら
しっかり記録されているため、それを見た銀行が
住宅ローンの審査を通さないという可能性が出てきます。
本日も、別の方からお電話で
「住宅ローンの審査に通らなかったけれど、
どうすれば通るでしょうか?」
とのお問合せがありました。
住宅ローンの審査にはいろいろな要素があるため、
何が原因かは一概に言えません。
が、年収や勤続年数、健康状態、担保評価などに
思い当たるところが無ければ、過去に延滞があったなど、
個人信用情報に問題があった可能性があります。
原因が分からなければ手の打ちようもありませんし、
やみ雲に動いても傷を広げる可能性があります。
ですので、まずは個人信用情報機関に個人情報の開示請求を行い、
内容を確認することをお勧めします。
実際、つい最近も延滞歴がある2組の方のご相談をお受けしましたが、
事前に個人信用情報を確認し、手を打っておいたため、
2組とも住宅ローンの審査を通すことが出来ました。
最近は、レンタルビデオの会員カードなどで
無意識のうちにクレジットカードに入っていたり、
携帯電話の支払いなどで気軽に分割払いを利用していたりします。
お金を借りているという意識が無いと、
口座の残高が足りなくて引き落としされていない
ということも起こり得ます。
以前、引っ越ししていたがために、延滞の督促状が届かず、
個人信用情報に重大な記録が残ってしまった方もいました。
そんな方でも、ローンの審査を通すことが出来ました。
少しでも個人信用情報が気になるときは、まずは開示請求を行い、
何か問題があればしっかり事前に対策を立てた上で
ローンを申し込むようにして下さい。
個人信用情報機関は下記3社です。
全国銀行個人信用情報センター
CIC
日本信用情報機構(JICC)
分からないことがあれば、
お気軽に住宅相談センターまでお知らせ下さい。
住宅ローン 過去の延滞が気になるなら、住宅ローン申込前に個人信用情報の確認を
代表プロフィール
草野芳史(くさのよしふみ)
資格・役職等
CFP®
住宅ローンアドバイザー
宅地建物取引士
公認ホームインスペクター(NPO法人日本ホームインスペクターズ協会)
(一社)マンション管理相談センター理事
元金城学院大学非常勤講師
メディア出演・掲載誌
-

2026/09/10
書籍「賢い人だけ知っている 後悔しない住宅購入52の法則」が2025年2月10日発売 -

2026/09/09
メディア出演・掲載一覧 -

2026/09/09
「はじめての家の買い方がまるごとわかる本 2027」に監修記事掲載 -
2026/05/14
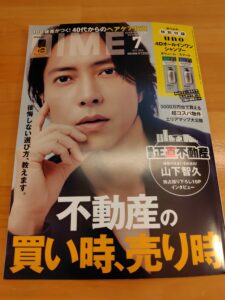
月刊誌DIME(小学館)7月号に監修記事掲載 -

2026/04/04
4月4日付中日新聞地域経済面に住宅ローン金利に関するコメント掲載
お客様の声
-
2026/11/07
名古屋市D.B様からのお言葉「適切な予算が分からず、物件選びに悩んでいた」 -
2026/10/30
名古屋市永井様からのお言葉「住宅ローンについて詳しく知ることができた」 -
2026/10/30
名古屋市T.T様からのお言葉「具体的なシミュレーションができた」 -
2026/08/01
知立市K.S様からのお言葉「具体的な例を用いて説明してくれ、参考になった」 -
2026/06/01
名古屋市K.M様からのお言葉「住宅会社のFPでは、ポジショントークがありそうで不安だった」
新着・イベント情報
-
2026/11/06
メルマガ「マイホーム購入塾」vol.366発行しました -
2026/10/31
家計とマイホーム相談室のHP修正しました -
2026/10/30
2026年11月15日(日)「FPが解説 金利・建築費・地価上昇時代の家の買い方」セミナー開催します
お問い合わせ
受付時間9:00〜18:00
営業日水曜日はお休みです。
対応地域愛知県:名古屋市熱田区、名古屋市北区、名古屋市昭和区、名古屋市千種区、名古屋市天白区、名古屋市中川区、名古屋市中区、名古屋市中村区、名古屋市西区、名古屋市東区、名古屋市瑞穂区、名古屋市緑区、名古屋市港区、名古屋市南区、名古屋市名東区、名古屋市守山区、愛西市、あま市、安城市、一宮市、稲沢市、犬山市、岩倉市、大府市、岡崎市、尾張旭市、春日井市、刈谷市、北名古屋市、清須市、江南市、小牧市、瀬戸市、知多市、知立市、津島市、東海市、常滑市、豊明市、豊田市、西尾市、日進市、半田市、碧南市、弥冨市、阿久比町、一色町、大口町、大治町、蟹江町、東郷町、豊山町、長久手市、東浦町、扶桑町、みよし市
岐阜県:岐阜市、大垣市、瑞穂市、美濃加茂市、岐南町、多治見市、各務原市、可児市、羽島市
三重県:桑名市、いなべ市、四日市市、鈴鹿市
※対応地域外のお客様もお気軽にお問い合わせください
相談方法来店相談、訪問相談、メール
電話052-433-2802
住所〒450-0002
名古屋市中村区名駅4丁目15-19 大清ビル4階