2026年9月18日、日銀は金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げることを決めました。前回6月16日の利上げからわずか3カ月での追加利上げで、政策金利としては1995年以来、約31年ぶりの水準です。新しい金利は9月24日から適用されます。
住宅ローンを返済中の方、これから住宅ローンを借りる方にとって、まず気になるのは「変動金利はどこまで上がるのか」という点でしょう。ただ、今回の決定を「住宅ローン金利が上がる」という一点だけで受け止めてしまうと、本質を見誤ります。私は、日本の金融政策そのものが次の局面に入りつつあると考えています。
この記事では、今回の決定を金融政策の大きな流れの中に位置づけたうえで、①金利はどこまで上がりそうか、②返済中の人が何を確認すべきか、③これから借りる人が何を基準に選ぶべきか、を順に整理します。
※本記事は2026年9月19日時点の公表情報に基づく一般的な解説です。特定の金融機関・金融商品の勧誘や推奨ではありません。
1. この記事のポイント
・日銀は2026年9月18日、政策金利を1.25%程度へ引き上げ。適用は9月24日から。1995年以来、約31年ぶりの水準。
・この利上げ自体は市場の織り込み済み。むしろ植田総裁の会見を受けて円安が進み、円相場は一時1ドル=158円台まで下落。
・2026年秋に上がる変動金利は「6月の利上げ」が反映されたもの。今回9月の利上げ分が住宅ローンに本格的に波及するのは、2027年初め~春頃になる可能性。
・私自身は、今後数年で政策金利が2%程度、場合によっては中立金利の推計上限である2.5%程度まで上がる可能性を想定。ただし金利は上下どちらにも動く。
・大切なのは金利を当てることではなく、「一時的に上がっても家計がもつか」を確認すること。
2. 日銀が政策金利を1.25%へ 3カ月での再利上げ
日銀は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート〈オーバーナイト物〉の誘導目標)を1.0%程度から1.25%程度へ引き上げることを決めました。決定は賛成7・反対2。反対した浅田委員は、足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回っていることや経済の状況が必ずしも強くないことを、佐藤委員は、経済・物価情勢が現時点でこれまでと比べて大きく加速しているわけではないことを理由に、据え置きを主張しています。
2024年3月のマイナス金利解除以降、2024年7月、2025年1月、2025年12月、2026年6月と段階的な利上げが続いてきました。直前の2025年12月から2026年6月までは6カ月でしたが、今回はそこからわずか3カ月。少なくとも直近では、利上げの間隔が明らかに短くなっており、日銀が利上げのペースを一段速めたと見てよいでしょう。
ただ、今回の利上げ自体は、意外ではありません。市場では事前に1.25%への引き上げが広く予想されていて、決定後も「サプライズ」という受け止め方ではありませんでした。むしろ注目されたのは、その後の植田総裁の記者会見です。今後の利上げの時期や幅について明確に踏み込まなかったことなどから円売りが進み、円相場は一時1ドル=158円台まで下落しました。
※利上げをしたのに円安が進む。これは「利上げ=円高」という単純な図式では動かない一例です。金利と為替の関係を考えるうえでも、押さえておきたい点だと思います。
今回の利上げを見るうえで重要なのは、単に「住宅ローン金利が上がる」という話だけではありません。私は、日本の金融政策そのものが次の局面に入りつつあると考えています。
3. 日本の金融政策は「次の局面」へ
長く続いたデフレと超低金利の時代、日本では「いかに金利を下げ、景気や物価を押し上げるか」が金融政策の中心でした。しかし今は、状況が大きく変わっています。
世界的にインフレへの警戒が再び強まっています。米国では9月のFOMCでFRBが政策金利を3.75~4.00%へ0.25%引き上げました。7月の据え置きから引き締め方向へ舵を切ったもので、市場ではタカ派的な利上げと受け止められています。欧州でも、ECBが9月10日の理事会で中銀預金金利を2.25%から2.50%へ、2会合ぶりに引き上げました。
長期金利も動いています。米国の10年国債利回りは5%台に上昇し、2023年以来の高水準。日本でも、長期金利の指標である10年国債利回りが9月1日に3.00%を付け、1996年9月以来、約30年ぶりの水準となりました。
主要国の政策金利と長期金利(2026年9月時点)
| 国・地域 | 政策金利 | 長期金利(10年国債利回り) |
| 日本 | 1.25%程度(9月24日適用) | 3%台(9月1日に3.00%、1996年9月以来約30年ぶり) |
| 米国 | 3.75〜4.00% | 5%台(2023年以来の高水準) |
| ユーロ圏 | 中銀預金金利2.50%(9月10日に引き上げ) | — |
こうして見ると、今回の日銀の利上げは日本だけで起きている特殊な動きではなく、再びインフレへの警戒を強める世界的な金融政策の流れの中にあることが分かります。
物価や金融市場、為替は国境を越えてつながっています。日本だけが極端な低金利を続ければ、海外との金利差から円安が進み、輸入物価を通じて国内の物価上昇につながる可能性があります。逆に、日本の金利だけを上げれば、景気や住宅市場に響きます。経済のグローバル化が進んだ現在では、「日本国内の景気だけを見て金利を決めればよい」というわけにはいかなくなっています。
さらに今回の局面では、アメリカからの働きかけも無視できません。ベッセント米財務長官は植田総裁との会談で、円の大幅な過小評価に対処するための日本の断固とした市場介入および金融政策上の措置を「強く支持する」と述べ、米財務省がその内容を公表したと報じられています。通常は公表されない会談の中身が明らかにされた点も含めて、アメリカ側から日本の利上げを促す異例の動きといえます。
もちろん、日銀がアメリカに言われて利上げした、という単純な話ではありません。国内の物価や賃金、円相場、原油価格、海外金利などを総合して判断した結果です。実際、今回の決定会合の声明文でも、中東情勢やAI関連需要の拡大、為替相場の変動が経済・物価に及ぼす影響に留意が必要だとしたうえで、「基調的な物価上昇率が2%の『物価安定の目標』を超えて上振れていくリスク」への警戒がにじんでいます。
それでも、日本の金融政策が海外の金融・経済情勢から大きな影響を受ける時代になったことは確かでしょう。
4. 政府も利上げを止める姿勢ではない
政策金利の引き上げは、住宅ローン利用者や企業にとって借入負担を増やします。そのため政治的には、必ずしも歓迎されやすい政策ではありません。
それでも今回、政府は日銀の利上げを強くけん制する姿勢を示していません。金融政策決定会合の前日である9月17日、片山さつき財務相は臨時閣議後の会見で、日銀には政府と密接に連携し、「2%物価安定目標の持続的、安定的な実現に向けて適切な金融政策運営を行うことを期待している」と述べています。決定翌日(9月18日)の閣議後会見では、利上げへの評価について「個別のことは申し上げることを控える」としつつ、市場の信認確保が不可欠だとの認識を示しました。
政府が明確に「利上げを歓迎した」というわけではありませんが、少なくとも利上げを止める姿勢ではありません。私はこの点も、一つの局面変化だと見ています。住宅ローンなどへの負担増があったとしても、物価や円安、国際金融情勢などを考えれば、一定の利上げはやむを得ないと政府も受け止めているのではないでしょうか。
市場も同様です。今回の1.25%への利上げは事前にかなり織り込まれていたため、大きなショックとは受け止められませんでした。
5. 金利が上がるのは悪いことばかりではない
住宅ローンを借りている方から見れば、金利上昇はどうしても「負担増」という面が目につきます。ただ、家計全体や経済全体で考えれば、金利上昇は悪いことばかりではありません。
預金金利は着実に上がっています。三菱UFJ銀行の普通預金金利は、2026年8月3日から年0.40%となっており、同行は今回の日銀利上げを受けて9月18日、11月2日から年0.50%へ引き上げる追加改定を発表しました。定期預金や個人向け国債なども、ゼロ金利時代に比べれば利回りが大きく改善しています。
| 立場 | 金利上昇の影響 |
| お金を借りている側(住宅ローン・事業資金) | 利息の負担が増える |
| お金を預けている側(預金・債券・個人向け国債) | 受け取る利息が増える |
NISAの普及などを背景に家計の資産形成への関心が高まる中、債券など「金利のある金融商品」の選択肢が広がることは、金融・証券業界にとって新たなビジネス機会になる面もあるでしょう。
つまり、「金利上昇=国民全員にとって悪いこと」と単純には言えません。同じ金利上昇でも、家計のどこにお金があるかによって、影響の向きは変わるのです。
6. 銀行にも「金利のある世界」のメリット
銀行側にも同じことがいえます。政策金利が上がれば、銀行が預金者に支払う預金金利など、資金を調達するコストも上がります。そのため、住宅ローンをはじめとした貸出金利への転嫁が必要になります。実際、三菱UFJ銀行とみずほ銀行は、今回の日銀利上げ当日の9月18日に、短期プライムレートや円預金金利の改定をそれぞれ発表しています。
ただし、金利上昇は銀行にとってコスト増だけではありません。貸出金利が上がれば、預貸金利ざやが改善し、収益を増やせる可能性もあります。少し乱暴な言い方をすれば、原材料費や人件費が上がった企業が商品やサービスを値上げしてきたのと同じように、銀行も「金利」という商品の価格を上げられる環境になってきたということです。
長く続いた超低金利のもとでは、銀行もなかなか貸出金利を引き上げることができませんでした。それが「金利のある世界」に戻ることで、資金調達コストを転嫁するだけでなく、収益機会そのものも広がってきます。事実、超低金利時代には預金でほとんど利息がつかなかったことを思えば、家計にとっての預金金利の回復は、銀行にとってはコスト増でもあるわけです。
もちろん、金利が上がり過ぎれば貸出需要が減ったり、返済できない人が増えたりするため、銀行にとっても利上げは無条件にプラスではありません。それでも、経済全体で見れば、現在の金利正常化は住宅ローン利用者の負担だけで評価できるものではないのです。
7. 「住宅ローンが破綻するから日銀は利上げできない」は楽観的
住宅ローン金利の話をしていると、
「これ以上金利を上げたら住宅ローンを返せない人が続出するから、日銀もそんなに上げられないでしょう」
という声を聞くことがあります。
確かに、急激に金利を引き上げれば、住宅ローン利用者だけでなく、企業や不動産市場など経済全体に大きな影響が出ます。日銀もそうした影響を確認しながら、慎重に利上げを進めていくでしょう。実際、今回の会合でも、利上げのタイミングやペースについては、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら検討していく方針が示されています。
ただ私は、「住宅ローン利用者が困るから、金利はこれ以上上げられない」と考えるのは少し楽観的だと思っています。
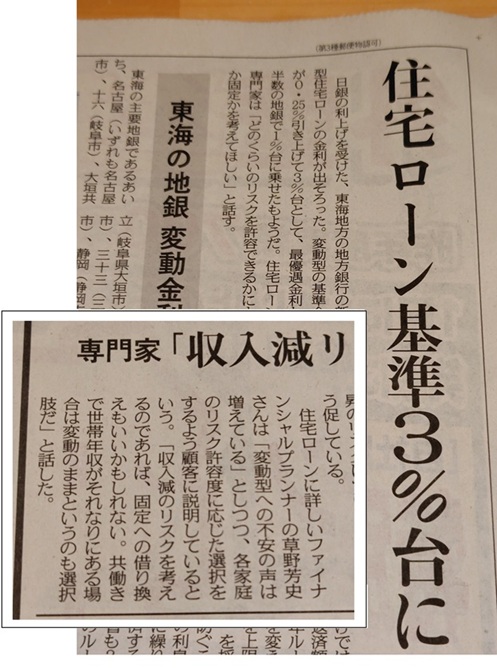
例えば、50年返済の大きなペアローンを組み、共働きを前提に返済計画を立てていたものの、その後どちらかが退職する、といったケースでは、金利上昇が家計に大きく響く可能性があります。もちろん病気や失業、離婚など予想できない事情で返済が難しくなることもあります。しかし、金融機関も融資を行う以上、一定の貸し倒れリスクがあることは織り込んでいます。
そして日銀が金融政策を決める際に見ているのは、個々の住宅ローン利用者だけではありません。物価、賃金、景気、為替、金融市場、企業活動、金融システムなど、日本経済全体です。
ですから、「急激には上げにくい」ことと、「上げられない」ことは、全く違います。現在の政策金利1.25%は、過去の日本の水準や日銀自身が示してきた中立金利の推計、現在の海外主要国の政策金利と比較しても、必ずしも高い水準とはいえません。今後も経済・物価情勢を確認しながら、追加利上げが続く可能性は十分に考えておくべきでしょう。
8. この秋の変動金利上昇は、今回の利上げの影響ではない
ここで住宅ローンに話を戻します。
注意したいのは、2026年秋に変動金利タイプが上がるからといって、それが今回9月18日の政策金利引き上げの影響ではない、ということです。多くは、前回6月16日の政策金利引き上げを受けたものです。
例えば三菱UFJ銀行は、6月の短期プライムレート引き上げを受け、9月1日から住宅ローンの変動金利の基準金利を引き上げました。同行が示している例では、基準金利は2026年8月の3.125%から9月に3.375%へ0.25%上昇しています。
つまり、
日銀が利上げ → 銀行が短期プライムレートや基準金利を変更 → 新規借入や既存借入の金利へ反映
という時間差があります。
金融機関や契約内容によって反映時期は異なりますが、今回9月の政策金利1.25%への引き上げについても、その影響が住宅ローンの変動金利タイプに本格的に表れるのは、年明けから2027年春頃にかけてになる可能性があります。
したがって、「秋に変動金利が上がったから、今回の利上げもこれで終わり」と考えるのは早いでしょう。
9. 固定金利が上がっている時こそ、変動金利の先行きに注意
ここで少し逆説的な話をします。
私は、「固定金利が上がっている局面は、変動金利もまだ上がる可能性がある」と考えています。
固定金利タイプは、長期金利(10年国債利回り)など、将来の金利見通しを反映して先に動く傾向があります。それに対して変動金利タイプは、政策金利や短期プライムレートなどを通じて、後から動くことが多いからです。
私が毎月調査している住宅ローン金利を見ると、フラット35の最頻金利は2026年1月の2.08%から、7月3.14%、8月3.29%、9月には3.46%まで上昇し、現行制度(2017年10月以降)で最も高い水準となっています。
| 時期 | フラット35の最頻金利(21〜35年・融資率9割以下・新機構団信付き) |
| 2026年1月 | 2.08% |
| 2026年7月 | 3.14% |
| 2026年8月 | 3.29% |
| 2026年9月 | 3.46%(現行制度で最高) |
一方、2026年9月1日時点の三菱UFJ銀行では、変動金利タイプが年1.195%(店頭表示金利3.375%)であるのに対し、10年固定は年3.63%、全期間固定(31〜35年)は年4.30%となっています。
| 三菱UFJ銀行(2026年9月1日現在・新規借入) | 適用金利 |
| 変動金利 | 年1.195%(店頭表示金利 年3.375%) |
| 固定10年 | 年3.63% |
| 全期間固定31〜35年 | 年4.30% |
この数字だけを見ると、「固定金利は高過ぎるから、まだ1%台の変動金利にしよう」と思う方もいるでしょう。
しかし大切なのは、なぜ固定金利が先に上がっているのか、です。市場が「この先、政策金利はさらに上がる」と考えれば、その予想が先に長期金利や固定金利へ反映されます。その後、実際に日銀が利上げすれば、時間差を置いて変動金利にも波及します。
もちろん、固定金利が上がったから必ず変動金利も上がるわけではありません。ただ、「固定金利が高くなったから変動金利なら安心」とは限らない、ということです。
10. 政策金利はどこまで上がる? 私は2.5%を一つの目安に
では、政策金利はいったいどこまで上がるのでしょうか。ここからは私自身の見方です。
日銀は中立金利について、これまで名目でおおむね1%から2.5%程度に分布する複数の推計を示しています。中立金利とは、景気を加速も減速もさせないと考えられる金利水準です。植田総裁自身も、中立金利は統計的な推計だけでは正確に絞り込めず、実際に金利を動かしたときの経済への影響を見ながら判断する必要があると繰り返し説明しています。「1~2.5%くらいの間に分布している」という説明が続いてきたのも、そのためです。つまり、「日銀が政策金利を2.5%まで上げると決めている」という話ではありません。
その前提で、私は現在の世界的な金融・経済情勢を踏まえれば、今後数年かけて政策金利が少なくとも2%程度、場合によっては日銀が示した複数の中立金利推計の上限に当たる2.5%程度まで上がる可能性を想定しています。
そして、2.5%になればそこで永久に止まるわけでもありません。仮に2.5%前後が中立的な水準だとすれば、その後は景気や物価の状況によって上下します。私自身が変動金利の金利上昇リスクとして想定しているのは、政策金利が2.5%程度を中心に、景気が弱くなれば1.5%程度まで下がり、反対に景気や物価が過熱すれば3.5%程度まで上がる局面もあり得るということです。
もちろん、これは予測というより「あり得る上下の幅」として考えているものです。そして政策金利が一時的に3%台まで上がれば、住宅ローンの変動金利タイプも3%台後半、場合によってはそれ以上になる可能性があります。
ただし、ここで誤解していただきたくないのは、「これから金利はずっと上がり続ける」と言っているわけではない、ということです。景気が悪化したり、物価上昇が落ち着いたりすれば、日銀が政策金利を下げることも当然あります。住宅ローンの変動金利も、その後下がる可能性があります。
金利は上にも下にも動くものです。だからこそ、今後の金利を一点で予想するのではなく、ある程度の「幅」を持って考えることが大切なのです。
11. 返済中の人は、慌てる前に住宅ローンの中身を確認
すでに変動金利タイプで住宅ローンを返済している方は、今回の利上げを見て、「固定金利へ借り換えた方がいいのでは?」と不安になるかもしれません。ただ、まずは慌てないことです。
最初に確認したいのは、現在の適用金利だけではありません。基準金利、優遇幅、金利の見直し時期、残高、残りの返済期間、そして返済額について5年ルールや125%ルールがどう適用されているか。ご自身の住宅ローンがどんな仕組みになっているかを確認してください。
返済中の方が確認しておきたい項目
・現在の適用金利と、その内訳(基準金利−優遇幅)
・金利の見直し基準日と、実際に返済額へ反映される時期
・残高と残りの返済期間
・毎月返済額・ボーナス返済額
・5年ルール・125%ルールの適用の有無
・金利タイプの変更(固定への切り替え)にかかる手数料
・繰上返済の可否と手数料、繰上返済の開始時期の制限
例えば同じ変動金利タイプでも、金融機関によって金利の見直し方や返済額への反映方法は異なります。三菱UFJ銀行でも、変動金利には毎月型と年2回型があり、金利変更のタイミングが違います。同じ「変動金利」という名前でも、中身は同じではないのです。
また、固定金利タイプへ借り換えようとしても、固定金利はすでにかなり上昇しています。「変動金利が上がりそうだから、とにかく固定へ」ではなく、今のローンを続けた場合、借り換えた場合、繰上返済をした場合などを比較したうえで判断する必要があります。
12. これから借りる人は「損得」で金利タイプを選ばない
これから住宅ローンを借りる方も、「変動と固定のどちらが得でしょうか?」という質問をよくされます。ただ、私は住宅ローンの金利タイプを損得だけで選ぶことはおすすめしていません。
例えば現在、変動金利タイプが1%台、固定金利タイプが3~4%台であれば、目先の返済額では変動金利の方がかなり少なくなります。だからといって、変動金利タイプの方が必ず得とは限りません。反対に、固定金利タイプを選べば、将来の金利上昇リスクを避けられる代わりに、当初から高い金利を負担することになります。
どちらが正解というものではありません。大切なのは「金利が一時的に2%、3%、あるいはそれ以上になった時にも、家計が持ちこたえられるか」ということです。
住宅ローンだけを見ていてはいけません。子どもの教育費が増える時期、車の買い替え、住宅の修繕、老後資金、収入の変化なども同時に起こります。そのなかで住宅ローンを返し続けられるかを見る必要があります。
「固定なら損・変動なら得」とか、「固定なら安心・変動なら危険」という単純な話ではなく、毎月の返済額の差を、他の支出や貯蓄にどう回せるかまで含めて考えることが大事です。
13. 金利を当てるより、「上がっても大丈夫な家計」をつくる
私がマイホーム予算診断などでライフプラン(キャッシュフロー表)を作成する際、変動金利タイプについて「現在の金利が35年間そのまま続く」という前提では試算していません。
現在は一例として、住宅ローン金利を1.25%からスタートし、2年目1.75%、3年目2.25%、4年目2.5%、5年目2.75%まで段階的に上げ、その後は横ばいとして試算しています。ただ、今回の日銀の利上げペースや金融情勢を見ていると、この設定についても今後もう少し見直した方がよいかもしれません。
これは「変動金利が必ず2.75%になる」と予想しているからではありません。将来の金利を正確に当てることなど、誰にもできないからです。
むしろ大切なのは、「この程度まで金利が上がっても家計は大丈夫か」を確認することです。そして必要なら、さらに厳しい金利上昇を想定したケースも試してみる。反対に、景気悪化などで金利が下がった場合には家計に余裕が生まれます。
住宅ローン選びやマイホームの予算を考える際には、現在の金利だけで判断するのではなく、金利が上にも下にも動くことを前提に「家計の将来予測地図」を描いてみることが重要です。
「今いくら借りられるか」ではなく、「金利が一時的に上がっても、無理なく返していける金額はいくらか」
そこからマイホームの予算を考えることが、金利上昇時代にはますます大切になってくるでしょう。
14. まとめ 金利上昇を怖がるより、家計の耐性を確認しよう
2026年9月の日銀の政策金利1.25%への引き上げは、日本の金融政策がさらに「金利のある世界」へ進んだことを示しています。
今後も変動金利タイプには上昇圧力がかかる可能性があります。一方で、景気や物価次第では政策金利が下がる局面も当然あるでしょう。将来の金利を正確に予想することはできません。
だからこそ住宅ローンを選ぶときには、「変動か固定か、どちらが得か」だけを見るのではなく、金利が一時的に大きく上昇したとしても家計を維持できるかを確認することが重要です。住宅ローンは30年、40年、場合によっては50年という長い付き合いになります。現在の金利だけではなく、将来の家計全体を見ながら、ご自身に合った借り方とマイホーム予算を考えてみてください。
FAQ
Q1. 今回の利上げで、変動金利はすぐ0.25%上がりますか?
必ずしもすぐではありません。金融機関によって基準金利の見直し時期や住宅ローンへの反映方法が異なります。2026年秋に反映される金利上昇には、前回6月の日銀利上げを受けたものが多く、今回9月の追加利上げ分は2027年初めから春頃にかけて表れる可能性があります。
Q2. 変動金利から固定金利へ借り換えた方がよいですか?
一概には言えません。固定金利タイプはすでにかなり上昇しているため、借り換えによって毎月返済額が大きく増える場合もあります。今後の家計、ローン残高、返済期間、借り換え費用などを含めて比較する必要があります。
Q3. 政策金利は本当に2.5%まで上がるのでしょうか?
日銀が2.5%まで引き上げると決めているわけではありません。2.5%は、日銀がこれまで示した複数の中立金利の推計レンジの上限です。2.5%程度まで上がる可能性があるというのは、現在の経済・金融情勢を踏まえた私自身の見方です。
Q4. 金利が上がったら住宅購入を待った方がよいですか?
金利だけで住宅購入時期を決める必要はありません。住宅価格、家族構成、収入、教育費、自己資金などによって条件は変わります。また、金利が上がれば住宅価格や需要が調整される可能性もあります。金利が上昇した場合でも無理なく返せる予算を把握したうえで、ご自身のタイミングを判断することが大切です。
Q5. 金利が上がる前に、繰上返済した方がよいですか?
繰上返済の効果は、金利水準だけで決まるものではありません。手元資金を減らすことのリスク、教育費や修繕費など今後の大きな支出の予定、住宅ローン控除や団体信用生命保険の扱い、他の運用との比較などを総合して判断する必要があります。「金利が上がる前に」と慌てて実行するより、まずは家計全体のキャッシュフローで確認することをおすすめします。
🔗 過去の金利動向はコチラ
・9月の住宅ローン 三菱UFJと三井住友が変動金利を0.25%利上げ
https://my-home-fp.com/column/20260902/
・2026年8月の住宅ローン 固定金利上昇、変動も利上げ広がる
https://my-home-fp.com/column/20260805/
・7月の住宅ローン フラット35は4カ月ぶり利下げ、変動は利上げも
https://my-home-fp.com/column/20260702/
・フラット35が3%台に 6月の住宅ローン金利と選び方
https://my-home-fp.com/column/20260602/
・2026年5月の住宅ローン フラット35急上昇、15年ぶり水準に
https://my-home-fp.com/column/20260501/
・2026年4月の住宅ローン 変動1%時代へ&フラット35大幅上昇
https://my-home-fp.com/column/20260402/
・変動金利1%がじわり拡大 2026年3月の住宅ローン
https://my-home-fp.com/column/20260303/
・総選挙・市場変動の影響は? 2026年2月の住宅ローン金利動向
https://my-home-fp.com/column/20260203/
・2026年1月の住宅ローン金利動向と、今年1年の見通し
https://my-home-fp.com/column/20260105/
・【2025年12月】三菱UFJが変動金利を利上げ! 住宅ローンの転換点を読む
https://my-home-fp.com/column/20251201/
・住宅ローン金利は「年末にかけてどう動く?」~日米金融政策から読み解く2025年11月の最新動向~
https://my-home-fp.com/column/20251104/
🔗 過去の関連記事はコチラ
・日銀利上げの影響は? 短プラや変動金利に上昇の動き
https://my-home-fp.com/column/20260624/
・日銀が政策金利1.0%へ? 住宅ローン変動金利への影響と備え方
https://my-home-fp.com/column/20260617/
・日銀据え置きで住宅ローン利上げは止まるのか?
https://my-home-fp.com/column/20260429/
・異例な動き? 楽天銀行が変動金利を下げた理由
https://my-home-fp.com/column/20260423/
・自民党大勝で住宅ローンはどう動く? 総選挙後の金利・税制への影響
https://my-home-fp.com/column/20260212/
・世界情勢と円高をどう読むか 3つの視点と住宅ローン
https://my-home-fp.com/column/20260129/
・衆議院解散・総選挙へ 長期金利は27年ぶり水準、住宅ローン金利はどうなる?
https://my-home-fp.com/column/20260121/
・金利・価格・制度から読み解く 2026年の家づくり
https://my-home-fp.com/column/20260103/
・変動1%目前のいま フラット35で金利と安心を両立
https://my-home-fp.com/column/20251225/
・金利上昇時代にフラット35はどう変わる? 限度額アップ・借換え優遇・40年返済へ
https://my-home-fp.com/column/20251224/
・【速報】日銀が再び利上げ 変動金利は1%の時代へ
https://my-home-fp.com/column/20251220/
・円安&長期金利上昇 年末~来春の住宅ローン予想
https://my-home-fp.com/column/20251121/
□□□□□□□□□□□□□□□□□□□□□□□□
マイホーム購入前に、中立な第三者にご相談を!
名古屋駅前の住宅専門ファイナンシャルプランナー
家計とマイホーム相談室 草野芳史
https://my-home-fp.com/
□□□□□□□□□□□□□□□□□□□□□□□□